시청 월변 뜻, 급전 광고에서 처음 본 분은 이자부터 확인해야 합니다. 월변은 이자를 월 단위로 정해 매달 갚는 사금융 방식을 가리킵니다. 월 5%면 연 60%입니다. 법정 최고금리 연 20%의 3배입니다. 시청이 붙은 표현의 범위는 공식 자료로 확인하지 못했습니다. 확인된 사실과 아닌 부분을 나눠 정리했습니다.
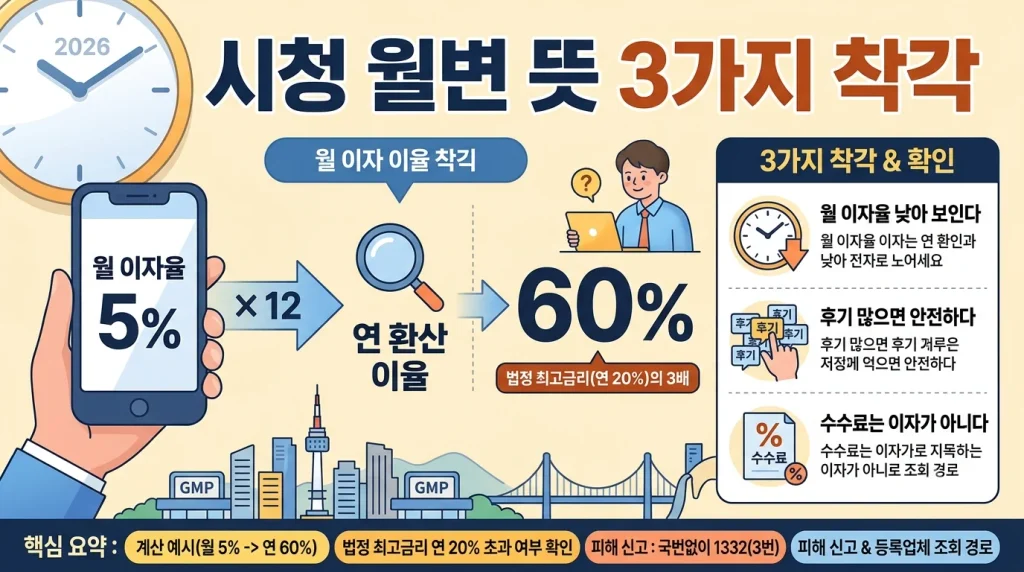
시청 월변 뜻 핵심 요약
- 월변: 이자를 월 단위로 정해 매달 갚는 사금융 방식
- 시청 월변 표현: 지역명·상호·은어 여부를 공식 자료로 확인하지 못한 말
- 연 환산: 월 이자율 × 12(월 5%는 연 60%)
- 법정 최고금리: 연 20%(월 환산 시 약 1.67%)
- 연 60% 초과: 원금과 이자가 모두 무효로 보도된 대부계약(계약 시점별 적용 차이)
- 피해 신고: 국번 없이 1332(3번 선택)
아래에서 연 환산 계산법과 등록 조회, 신고 경로까지 확인하세요.
월변 뜻과 일수 대출의 차이
월변은 이자를 월 단위로 정해 한 달에 한 번 갚는 사금융 방식을 가리키는 말입니다.
| 구분 | 상환 주기 | 이자 표시 | 비교할 값 |
|---|---|---|---|
| 월변 | 한 달에 한 번 | 월 이자율 | 연 환산율 |
| 일수 | 매일 | 일 상환액 | 연 환산율 |
| 제도권 대출 | 계약별 | 연 이자율 | 연 20% 이내 여부 |
공식 안내에서는 월변이라는 용어를 따로 정의한 내용을 확인하지 못했습니다. 일상에서 쓰는 구어에 가깝다고 보면 돼요. 월변 대출 계약서에는 월 이자율만 적혀 있는 경우가 있어서, 연 환산 없이는 비교가 안 됩니다. 사채 월변이든 일수든 비교 기준은 연 환산율 하나입니다.
시청 월변 표현에서 흔한 착각 3가지
흔한 착각은 월 이자율을 낮게 보는 것, 후기를 근거로 삼는 것, 수수료를 이자로 안 보는 것입니다.
- 착각 1, 월 이자율이 작아 보인다: 월 5%는 연 60%로 법정 최고금리 연 20%의 3배
- 착각 2, 후기가 많으면 안전하다: 게시자와 광고 여부를 확인하기 어려워 근거로 부족
- 착각 3, 수수료는 이자가 아니다: 대부업자가 대부와 관련해 받은 돈은 명칭과 무관하게 이자로 간주
시청이 붙은 표현이 지역명인지 상호인지 은어인지는 공식 자료로 확인하지 못했습니다. 그래서 이 글은 특정 업체나 지역의 영업 방식을 소개하지 않고 이자 기준만 다뤄요.
시청월변 불법인지 확인하는 기준은 두 가지입니다. 등록 대부업체인지, 연 환산 이자율이 연 20%를 넘는지예요.
주의: 후기 글에 적힌 연락처로 먼저 접촉하지 마세요. 상담 단계에서 과도한 개인정보를 요구받는 경우가 있어서, 등록 여부부터 확인해야 합니다.
월 이자를 연 이율로 바꾸는 계산
월 이자율에 12를 곱한 값이 연 환산 이자율이고, 법정 최고금리는 이 값과 비교합니다.
- 계약서·안내문에서 월 이자율 확인(월 이자 금액만 있으면 원금으로 나눈 값)
- 월 이자율에 12를 곱해 단리 연 환산율 계산
- 선이자를 먼저 뗐다면 실제 받은 금액을 원금으로 놓고 재계산
- 수수료·사례금이 있으면 이자에 합산
- 연 20%·연 60% 기준과 비교
계산 예시를 하나 들어볼게요. 100만 원을 빌리고 매달 이자 5만 원을 낸다면 월 5%이고, 연 환산은 60%입니다. 1년 이자가 60만 원이라 법정 최고금리 기준 20만 원의 3배예요.
월 이자율별 연 환산율은 아래 표처럼 달라집니다.
| 월 이자율 | 연 환산(단리) | 100만 원 기준 연 이자 | 법정 최고금리 대비 |
|---|---|---|---|
| 월 1.5% | 연 18% | 18만 원 | 연 20% 이내 |
| 월 1.66% | 연 19.92% | 19만 9,200원 | 연 20% 이내 |
| 월 2% | 연 24% | 24만 원 | 연 20% 초과 |
| 월 5% | 연 60% | 60만 원 | 연 20%의 3배 |
| 월 10% | 연 120% | 120만 원 | 연 60% 초과 |
이 표는 단리 기준 단순 계산이에요. 선이자나 수수료가 붙으면 실제 이율은 더 올라갑니다. 월 이자율에 12를 곱한 값이 연 20%를 넘는지부터 보세요.
법정 최고금리를 넘는 이자의 효력
연 20%를 넘는 이자 약정은 초과분이 무효이고, 연 60% 초과는 원금까지 무효입니다.
- 연 20% 초과분: 이자 약정 무효, 이미 낸 초과 이자는 원금에 충당하고 남은 금액 반환 청구 가능
- 연 60% 초과: 원금과 이자가 모두 무효로 보도된 대부계약
- 사례금·수수료: 명칭과 무관하게 대부업자가 받은 돈은 이자에 합산
- 선이자: 미리 뗀 금액을 제외한 실제 수령액 기준 이율 산정
- 연체 가산이자: 연 3% 이내, 합산 이자율도 연 20% 이내
최고금리 적용 시점은 금융위원회 고금리 대출 이용시 유의사항 및 안내사항에서 확인했습니다. 공식 안내 기준으로 개정 시행령은 신규·갱신·연장 계약부터 적용됩니다. 시행일 전에 맺은 계약에는 원칙적으로 소급되지 않아요. 법정 최고금리가 연 20%로 낮아진 시행일은 2021년 7월 7일입니다.
연 60% 초과 무효 내용은 금융당국 발표를 다룬 보도에서 확인했습니다. 계약 시점에 따라 적용이 달라질 수 있으니 1332로 확인하세요.
TIP: 계약서에 이자 외에 수수료나 사례금이 따로 적혀 있으면 모두 더해 연 환산하세요. 합산 값이 연 20%를 넘으면 초과 여부를 상담 기관에 확인할 수 있어요.
대부업 등록 여부와 사금융 구분 기준
등록 대부업체 여부는 금융감독원 파인의 대부업체 조회에서 업체명으로 확인합니다.
메뉴 이름은 개편으로 바뀔 수 있어요. 옛 블로그 글의 경로와 다르면 파인 화면의 현재 메뉴를 기준으로 찾으세요. 대부업체 월변 광고에 등록번호가 없거나 조회 결과와 다르면 이용을 멈추세요.
금융감독원 안내를 인용한 보도에서 확인한 점검 항목은 아래와 같아요.
- 등록 확인: 광고의 업체명·등록번호와 조회 결과 일치 여부
- 상담 중단 신호: 가족·지인 연락처·사진 등 과도한 개인정보 요구
- 상담 중단 신호: 주소록 공유 앱 설치나 가족관계증명서 요구
- 연락 방식: 카카오톡·텔레그램·오픈채팅으로만 연락 유도
- 중개수수료: 대출 대가로 요구하는 수수료는 불법
- 서류: 금리·상환 방식·연체 불이익이 적힌 대부계약서 보관
시청 월변 피해 신고와 상담 경로
피해가 의심되면 국번 없이 1332(3번 선택)로 금융감독원 불법사금융 피해신고센터에 신고합니다.
| 상황 | 연락처 | 도움 내용 |
|---|---|---|
| 불법 고금리·불법추심 | 1332(3번 선택) | 피해 신고와 상담 |
| 긴급한 협박 | 112 | 경찰 신고 |
| 무료 법률 지원 | 132(대한법률구조공단) | 법률 상담과 소송 지원 |
| 과다채무 상담 | 1397(서민금융진흥원), 1600-5500(신용회복위원회) | 서민금융 상담, 채무 조정 |
금융위원회 안내는 증거 확보를 강조합니다. 계약서, 입출금 내역, 통화·문자 기록을 모아 두세요. 법정 최고금리를 넘겨 이자를 냈거나 불법추심 피해가 있으면 채무자대리인과 소송변호사 무료 지원도 1332에서 문의할 수 있어요.
주의: 도움을 준다며 금전 보상을 요구하는 곳에는 응하지 마세요. 금융당국 안내에서도 이런 요구를 거절하라고 당부합니다.
자주 묻는 질문
월변 이자 계산 방법은 어떻게 되나요?
월 이자율에 12를 곱하면 단리 기준 연 환산율이 나옵니다(예: 월 5%는 연 60%). 선이자를 먼저 뗀 계약이라면 실제로 받은 금액을 원금으로 놓고 다시 계산하세요.
월변 법정 최고금리 초과 이자는 갚아야 하나요?
연 20%를 넘는 이자 약정은 초과분이 무효이고, 연 60% 초과는 원금까지 무효입니다. 이미 낸 초과 이자는 원금에 충당하고, 남은 금액은 반환을 청구할 수 있습니다.
월변 피해 신고 방법은 무엇인가요?
국번 없이 1332(3번 선택)로 금융감독원 불법사금융 피해신고센터에 전화해 신고합니다. 긴급한 협박이 있다면 112 신고가 먼저입니다.
시청월변 후기를 믿어도 되나요?
게시자와 광고 여부를 확인하기 어려워 후기만으로는 안전을 판단할 수 없습니다. 후기 대신 등록 대부업체 조회 결과와 연 환산 이자율로 판단하세요.
대부와 월변은 같은 말인가요?
대부는 돈을 빌려주는 행위를 뜻하고, 월변은 이자를 월 단위로 정해 갚는 방식을 가리키는 구어입니다. 등록 대부업체라도 연 20%를 넘는 이자는 받을 수 없습니다.
연 60% 초과 대부계약은 어떻게 되나요?
금융당국 발표를 다룬 보도에 따르면 연 60%를 넘는 대부계약은 원금과 이자가 모두 무효입니다. 계약 시점에 따라 적용이 달라질 수 있어 1332에서 확인하세요.
마치며
시청 월변 뜻, 이자를 월 단위로 정해 매달 갚는 사금융 방식입니다. 시청이 붙은 표현의 범위는 공식 자료로 확인되지 않습니다. 2026년에도 기준은 같아서 월 이자율에 12를 곱해 연 20%와 비교해야 해요. 계산이 먼저입니다. 지금 계약서의 이자율부터 계산하고, 등록 여부 조회와 1332 상담으로 이어가세요. 개인별 계약의 법적 판단은 금융당국이나 법률 전문가 상담이 필요합니다. 다음에 월 이자 숫자를 보면 12를 곱한 값부터 적어 두시길 바랍니다.